На днях одновременно вышли две новости:
- про то, как OpenAI, создатель ChatGPT, мобилизуется, чтобы не проиграть Google;
- про выход новой модели DeepSeek.
Я смотрю на это не как наблюдатель из твиттера, а как человек, который регулярно внедряет разные модели в продукты для конечных клиентов.
И с этой позиции всё больше верится в сценарий, где OpenAI не удерживает лидерство.
Не потому что у них плохие модели, а потому что решающими стали другие вещи: доступность, предсказуемость и отношение к разработчикам.
Два слоя ИИ и роль агрегаторов
Условно весь ИИ можно разделить на два слоя:
- Клиентский — ChatGPT, Gemini, Claude, Copilot и тому подобное.
- Инфраструктурный — модели и API, на которых всё это работает.
Как метко заметил Андрей Карпатый, ИИ всё больше становится «новым электричеством»:
- крупные модель-провайдеры — это генераторы;
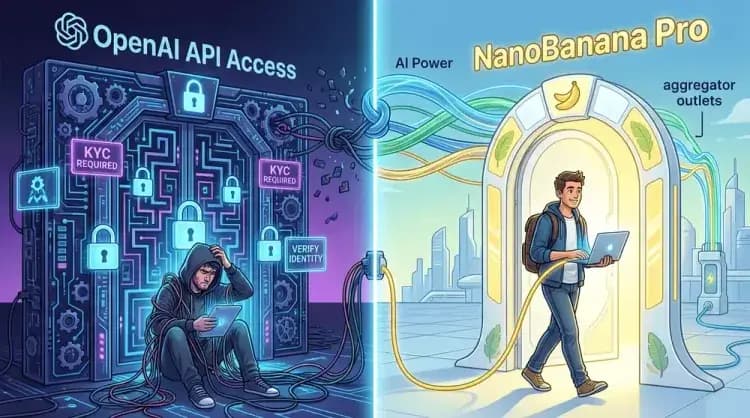
- агрегаторы вроде OpenRouter, Riser и Poe — «розетки», через которые бизнес реально получает доступ к мощности.
Пользователь видит удобный чат.
Разработчик — квоты, лимиты и условия доступа.
И вот на этом инфраструктурном уровне OpenAI всё заметнее проигрывает.
KYC, gpt-image-1 и эффект NanoBanana Pro
Чтобы полноценно работать с передовыми моделями OpenAI — тем же gpt-image-1 или видео-моделями — нужно пройти KYC:
- загрузить паспорт;
- пройти внешнюю проверку;
- использовать одноразовую ссылку;
- не допустить ошибку, которая может «заблокировать дорогу».
Не прошёл с первого раза — второй попытки нет.
На форумах висят сотни тем от разработчиков с одинаковой историей.
После появления NanoBanana Pro, у которой всего этого нет, мы в Riser просто спокойно собрали на ней ИИ-персону — и всё заработало без квестов с верификацией.
И в этот момент становится не так важно, какую следующую «революционную» модель покажет OpenAI.
Остаётся ощущение, что это самый закрытый провайдер на рынке.
Слово «Open» в названии всё больше выглядит как исторический артефакт.
SORA как лотерея, Google Cloud как утилита
С видео ситуация похожая.
В Google Cloud я могу предсказуемо генерировать видео:
- понятные квоты;
- прозрачное квотирование и биллинг;
- всё ощущается как нормальный облачный сервис.
Доступ к SORA-2 по API, с другой стороны, скорее напоминает лотерею:
- ошибки;
- нестабильность;
- непонимание, связано ли это с верификацией, геолокацией или внутренними лимитами.
При том что картинки и видео — это гигантские бюджеты, такая непредсказуемость очень быстро превращается для OpenAI в недополученную выручку.
Бизнес уходит туда, где нет ощущения, что ты крутишь рулетку каждый раз, когда жмёшь Generate.
Квоты, тиры и ощущение «просящего доступа»
Честности ради, у всех крупных игроков есть ограничения по доступу: и OpenAI, и Anthropic, и Google живут в мире конечных GPU.
Но то, как именно это оформлено, сильно влияет на ощущения.
У OpenAI и Anthropic доступ обычно выглядит как длинный путь через тировую систему:
- сначала маленькие квоты;
- потом возможные заявки на повышение лимитов;
- формы и ожидание;
- иногда это напоминает игру «докажите, что вы достаточно серьёзный разработчик».
В Google Cloud, при всех его особенностях, модель проще: ты настраиваешь биллинг, соблюдаешь базовые правила — и дальше больше упираешься в здравый смысл и бюджет, а не в ритуалы вокруг доступа.
Можно было бы всё списать на «не хватает вычислительных мощностей», но, учитывая поддержку со стороны Microsoft и сделки с Oracle, кажется, что дело не только в «железе».
По ощущениям, это уже выбор политики:
- кого и как пропускать к лучшим моделям;
- насколько сильно контролировать воронку доступа;
- сколько трения добавлять разработчикам.
При этом по ресурсам Google и OpenAI находятся примерно в сопоставимых лигах.
Разница в том, что у Google их ИИ-сервисы ощущаются как инфраструктура, а у OpenAI — как закрытый клуб, в который тебя могут не пустить, даже если ты готов платить.
Как действует DeepSeek и почему это бьёт по закрытым игрокам
На этом фоне контраст с DeepSeek становится особенно заметным:
- выкатывают новые версии моделей и открывают веса — их можно скачивать, дообучать и запускать у разных провайдеров;
- агрессивно снижают цены, но при этом тихо обновляют качество «под капотом»;
- у тебя остаётся стабильное имя модели, а качество растёт;
- цена на токен падает.
Вчера вышла новая версия — а в настройках в Riser почти ничего менять не пришлось.
При желании бизнес может развернуть эту модель ближе к себе или на своих мощностях.
И это уже не про «поиграться», а про контроль инфраструктуры.
В итоге выигрывает не тот, у кого маркетинг громче, а тот, у кого ИИ-слой становится тихой, предсказуемой утилитой, а не капризным божеством за одним закрытым API.
Распределённые ИИ-сети: торренты для вычислений
Параллельно растёт слой распределённых GPU-сетей и DePIN-проектов.
io.net, Cocoon от Telegram и другие пытаются сделать «торренты для вычислений», где:
- одни приносят свои GPU и получают вознаграждение;
- другие покупают эту мощность для инференса и обучения.
Технически это всё выглядит привлекательно, но главный вопрос, на мой взгляд, не про железо, а про доверие и правила игры:
- кто решает, какие модели тренировать на этой распределённой мощности;
- кому в итоге принадлежат получившиеся веса;
- что мешает в один момент «забрать» общую модель в частный закрытый проект.
От ответов на эти вопросы зависит, станут ли такие сети настоящей альтернативой централизованным игрокам — или просто ещё одним слоем посредников, в худшем случае с привкусом крипто-пирамиды.
Впрочем, будет день — будет пища: пока продукта для нас там нет.
Где в этой картине Riser
Мы подходим к этому как практики.
Riser — сервис и агрегатор нейросетей с ИИ-персонами: копирайтерами, иллюстраторами и другими. Под каждую задачу мы подбираем оптимальную модель под капотом: это может быть GPT-5, Gemini, DeepSeek, NanoBanana Pro и другие.
Пользователь видит результат, а не логотип движка.
И с такой позиции особенно заметно: закрытость, жёсткий KYC и нестабильный доступ — это уже не «мелочи UX», а реальный фактор выбора провайдера.
К чему всё идёт
Качество топ-моделей у разных игроков уже «достаточно хорошее».
На первый план выходят открытость, предсказуемость и отсутствие лишнего трения.
Те, кто ведут себя как монополии, рискуют через пару лет обнаружить, что рынок спокойно перетёк к тем, кто оказался чуть более открытым и удобным.
У OpenAI есть шанс удержаться в лидерах только в одном сценарии — если они вспомнят, что первое слово в их названии всё-таки Open.